

房客陸續把租金匯進來,月底卻不一定能直接結帳。有人少繳、有人分 2 次付款、有人補前一期租金,帳戶裡還混著水電、修繕代墊與其他費用。錢有進帳,還要確認這筆屬於哪一戶、哪一期,跟原本應收差多少。
長期服務全台與海外超過 400 家包租代管業者的 JGB 租屋管理系統團隊,看過不少對帳問題。真正容易出錯的地方,通常不是租金有沒有進來,而是應收、實收、差額與其他款項能不能一筆一筆對回正確的房源與租期。
因此,包租代管租金對帳的重點,是讓每一筆應收、實收與差額都有清楚歸屬。發現異常時,找得到是哪一筆出問題,也查得回這個數字怎麼來的。
本篇會從租金對帳需要核對哪些資料、常見錯誤,到什麼情況該從 Excel 升級成租屋管理系統,一步一步整理給包租代管業者與自行管理房屋的房東參考。
包租代管租金為什麼會對不起來?3 個主要原因
包租代管租金對不起來,主要原因可以先分成 3 類:應收金額本身設錯、款項沒有正確對回房客與月份、資料被修改後無法追查。分清楚誤差來自哪一類,才知道要改的是帳單、收款流程,還是資料管理方式。
應收金額或計費期間一開始就設錯
對帳的第一個基準,是這一期原本應該收多少錢。基準設錯,後面收得再準也會出現差額。
續約後租金已經調整,帳務資料沒有同步;新租約不是從月初開始,第一期卻仍用整月計算;退租月份應該按約定結算,帳單照原本週期繼續產生。租金以外的水電、管理費或其他應收,漏列或列錯月份,月底也會看起來像房客少繳。
看到金額不一致,第一步先回頭確認租約與應收資料。確定「應該收多少」是對的,再往下查實際付款。
錢有收到,但沒有對應上房客、月份或差額
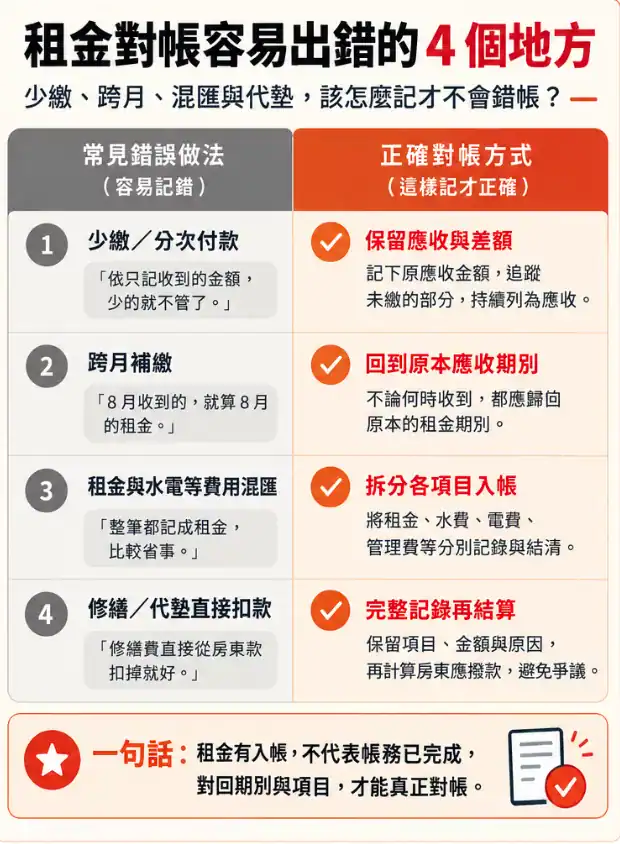
設計報表時最容易忽略的是,房客的補繳行為。房客這個月應繳 15,000 元,先匯 10,000 元,幾天後再補 5,000 元。銀行帳戶確實收到 2 筆錢,帳務上需要知道這 2 筆屬於同一期租金,前一筆入帳後仍有 5,000 元差額,後一筆進來才真正結清。
跨月補繳同理。8 月收到一筆款項,可能是在補 7 月欠款。只按入帳日期歸帳,原本的欠款會消失,8 月帳又多出一筆來源不明的收入。
其他常見狀況還有付款人姓名與房客不同,或房客把租金、水電一次匯進來。如果遇到有這些習慣的房客,只看銀行總額,很難知道每個應收項目有沒有結清。每一筆實收都要對回房客、物件、月份與應收項目,月底才確認得了哪些已結清、哪些還有差額。
帳務資料被改動,後面卻查不到原因
有些帳當下看起來沒問題,麻煩的是幾個月後才發現數字曾經被改過。
興中資產早期管理自家資產時,使用 Word、Excel 製作管理報表。朱總在JGB 節目分享興中資產的管理經驗時 (聆聽節目) 提到,當時有一個原本應該填數字的欄位,不小心被改成其他符號,後續帳務跟著受影響,接近 4 個月後才被發現,當時已經很難確認是哪一個環節、由誰修改。
Excel 本身是試算表,在重要帳務資料被更動後缺少異動紀錄。當租金與房東結算金額已經一路引用到後續報表,錯誤越晚發現,需要回頭檢查的範圍就越大。
因此月底對帳除了算出差多少,還要留下足夠資料回答:原本金額是多少、後來改了什麼、為什麼修改、影響到哪些帳。這也呼應興中資產在節目中分享的管理理念:關鍵資料要留得下、查得到,後續接手的人才有共同的判斷依據。若想知道帳務科目怎麼認列、發票怎麼開,歡迎參考包租代管會計處理專篇。
月底結算怎麼跑?從應收到房東應撥款
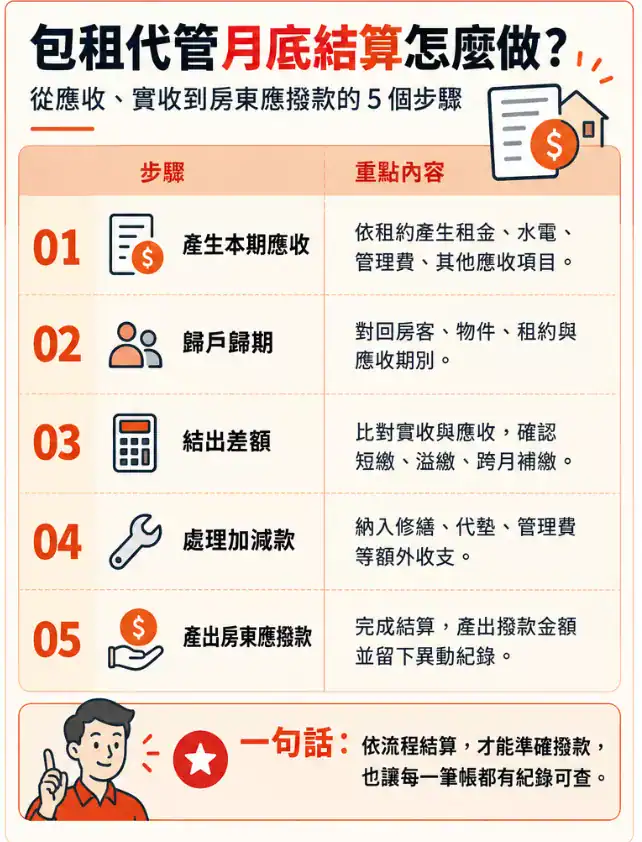
包租代管月底結算,需要跑完 5 個步驟:產生本期應收、歸戶歸期、結出差額、處理加減款,最後才產出房東應撥款。
包租代管月底結算流程:5 個步驟
1. 產生本期應收:依租約開出每一戶的租金與其他應收,確認金額與計費期間正確
2. 歸戶歸期:把每一筆入帳對回房客、物件、應收月份與應收項目
3. 結出差額:算出短繳、溢繳與尚未結清的金額,跨月補繳回到原本所屬期別
4. 處理加減款:加入修繕代墊、管理費與其他約定款項,每一筆留下來源
5. 產出房東應撥款:完成結算金額,並記錄本期例外與異動原因
p.s 第 3 步也有一些特例會需要處理,我們將於後面段落說明。
對帳表至少要留下哪些欄位
| 欄位 | 用途 |
| 物件地址/房號 | 用完整地址+房號或 A、B 套房等資訊辨識物件 |
| 房客 | 對應承租人與付款人 |
| 應收月份 | 確認帳款屬於哪一期 |
| 租金應收 | 每月主要租金 |
| 水費應收 | 水費計價與收款 |
| 電費應收 | 電費計價與收款 |
| 押金 | 收取、持有、返還或扣抵 |
| 其他費用 | 其他約定款項 |
| 實收金額 | 記錄實際收到多少 |
| 入帳日期 | 判斷付款時間與跨期 |
| 差額/未收 | 保留尚未結清的金額 |
| 修繕/代墊 | 留下加減款來源 |
| 管理費 | 計算業者應收 |
| 房東應撥款 | 呈現月底結算結果 |
| 備註/異動紀錄 | 說明例外與修改原因 |
物件識別不要只留房號。同一棟可能有 A、B 套房,不同物件也可能出現相近房號,資料累積久了,很容易在對帳或交接時配錯。
押金也需要記錄,但它不屬於每月租金收入,牽涉後續返還、扣抵與退租結算,最好獨立留下紀錄,不要和當月租金混在一起。
哪 4 組包租代管對帳資料最容易混在一起?
欄位多不代表帳就會比較準。實務上更容易出錯的,是把原本應該分開判斷的資料記在一起。
應收月份和入帳日期:只按銀行入帳日期整理,前面提到的跨月補繳就會被歸錯期,原本應該保留的欠款紀錄也跟著消失。
應收金額和實收金額:表格只有一個「收款金額」欄,沒有另外留下應收與差額,後續的人就很難判斷這筆已經結清,還是只繳了一部分。遇到分 2 次、3 次付款時更明顯。
租金和其他費用:房客把租金、水費、電費一次匯入時,銀行看到的是一個總額,內部帳務仍要知道各自對應多少。否則月底總金額看起來正確,也可能有某個應收項目沒有結清。
修繕代墊和房東應撥款:當月收到的租金,不一定就是最後要撥給房東的金額。修繕代墊、管理費或其他約定款項,每一筆加減都要留下來源,才能說明最後的結算金額怎麼算出來的。
這些欄位分開後,對帳表就不只記錄結果,也保留每一筆差額的來龍去脈。月底遇到數字不一致,可以直接往對應欄位查。
少繳、跨月、金額不符:異常帳要追到結清
真正麻煩的通常不是正常繳清的帳。前面那位房客只先付了 10,000 元,今天看起來只是差 5,000 元,但這筆差額接下來還要繼續被管理。
異常帳只要沒有持續跟回原本的應收,下個月就會重新出現一次人工判斷:這筆錢屬於哪一期?前一期還欠多少?這次收到後算不算結清?
以合約與帳單為核心的管理方式,可以讓每一期應收、實際收款與欠款狀態持續跟著同一份租約往下走。收到款項後帳單狀態跟著更新,尚未結清的金額繼續保留,後續補款再接回原本的應收。
原創租賃在 JGB 節目分享 (聆聽節目),他們每年處理大量租賃案件。當帳務管理規模來到約 300 件時,可以直接檢視哪些帳單已收、哪些尚未收到,再把需要處理的案件篩選出來。案件增加後這種差異會更明顯,因為業者不用把人工時間平均花在每一筆正常帳上,而是集中檢查真正需要處理的異常。
所以一套完整的對帳方式至少要做到 3 件事:異常看得見、後續接得上、月底算得回。入帳辨識這一段是最容易先自動化的部分,JGB Inside 支援帳號後五碼比對,並串接永豐、國泰、藍新金流與超商支付,讓匯款先自動落到正確的帳單上,人只處理落不下去的那幾筆。
帳務不清、修繕扣款或回報紀錄不足,也很容易進一步演變成包租代管常見糾紛。
租金對帳做到什麼程度,才算是一套可以複製的作業流程?
判準有 3 個:
1. 異常能快速被找出來
2. 每一筆數字都查得到來源
3. 物件增加後仍能用同一套方法處理。
如果月底對帳仍然高度依賴某個人記得哪一戶有特殊狀況、哪一筆要去哪張表找,流程就很難交接。人員、物件或據點增加時,原本靠經驗補上的地方,會開始變成規模擴大後的管理成本。
異常要能直接被找出來
少繳、跨月補繳、金額不符或特殊加減款,真正消耗時間的是每個月都要重新確認一次目前處理到哪裡。每到月底都要重新開網銀、找試算表、翻聊天紀錄,再問同事「這一筆後來怎麼處理」,表示異常狀態還沒有留在日常流程裡。
比較成熟的做法,是讓正常帳快速通過,需要人工判斷的帳直接被標示出來。少繳多少、哪一期還有欠款、補款後是否結清,都延續前一次的處理結果。月底的工作就從重新檢查全部款項,縮小成集中處理少數例外。
每一筆數字都查得到來源
帳務能不能交接,關鍵在下一個人看到數字時,能不能自己查出它為什麼是這樣。
例如房東這個月實際收到的金額少了 3,000 元,接手的人應該可以繼續往前查:這 3,000 元是管理費、修繕代墊、房客欠款,還是前一期的調整?資料是否曾經被修改?修改原因是什麼,有沒有額外的提醒備注?
前面興中資產那個近 4 個月後才發現的欄位就是直接的例子(連結)。缺少修改紀錄,很難重新還原當時發生了什麼。所以對帳流程要留下的,還包括計算與異動的依據。負責人請假、人員異動或案件交接時,下一個人才能沿著同一份資料繼續處理,不必重新問一次背景。這也是把紀錄集中到系統的實際理由:JGB Inside 的每筆更動都有時間戳記,人員異動之後,帳務履歷仍然完整可查,不必靠某個人的記憶重建現場。
物件增加後,對帳工時跟人力增加脫鉤
包租代管的帳務每個月都會再來一次。新增一批物件後,增加的不只有租金,還有帳單、收款、欠款、催繳、費用拆分與房東結算。如果只能靠更多人工逐筆核對,管理成本就會跟著物件數一起往上長。
來客資產在 JGB 節目(聆聽節目)談導入系統後的改變,提到帳單開立、合約管理等行政工作節省了不少時間,團隊因此能把更多時間留給現場管理與其他需要人工處理的事情。
工具不用因為戶數增加就立刻更換。但當大量時間開始花在重新核對、找資料與補交接,代表原本的管理方式已經值得重新檢查,可以從結構標準開始看,而不是先比功能表(見怎麼挑租屋管理系統)。
包租代管租金對帳常見問題
Q1:租金對帳多久做一次比較好?
至少每月固定結算一次。物件較多時,收款狀態最好平時就持續更新,月底主要處理異常與結算。
Q2:房客少繳或分次付款,要怎麼記?
保留原本應收金額,再分別記錄每次實收與剩餘差額。後續補款時接回原本那一期帳款,直到差額歸零。
Q3:房客跨月補繳,應該算哪一個月?
對回原本所屬的應收月份,不要只看入帳日期。8 月收到的是 7 月欠租,帳務上仍要保留它與 7 月應收的關聯。
Q4:押金要不要放進當月對帳?
要記錄,但獨立於當月租金之外。押金涉及返還、扣抵與退租結算,和每月租金的結清邏輯不同,混在一起會讓當月收款金額失真。
Q5:用 Excel 對帳到什麼程度,才需要考慮租屋管理系統?
沒有單一戶數門檻。當少繳、跨月、費用拆分等異常開始需要反覆人工核對,或多人交接時常要重新找資料,就值得重新檢查目前的工具。
用 JGB Inside,把包租代管租金對帳變成可追溯、可交接的流程
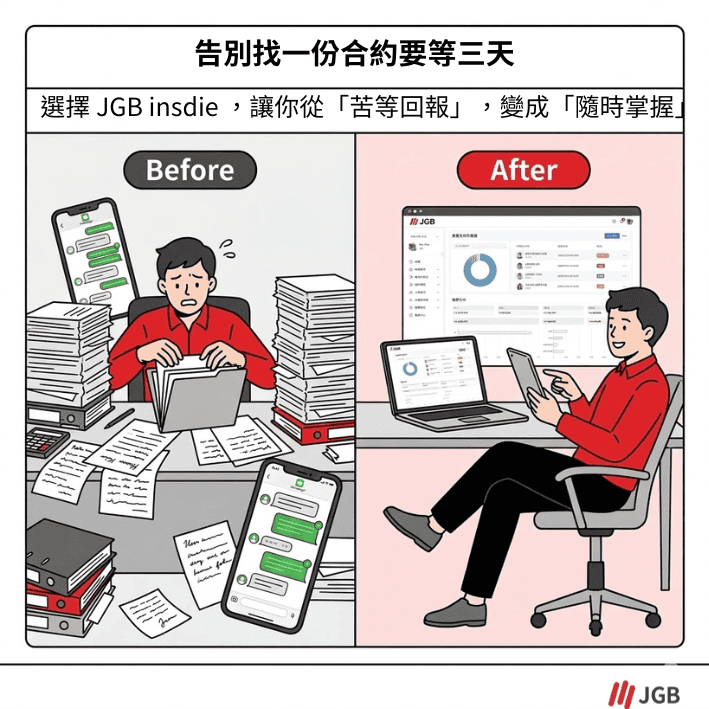
月底帳能對完,是包租代管租金管理的基本要求。真正拉開差距的地方在後面:每一筆款項都找得到歸屬、每個差額都有後續處理,換人接手時也查得到前面怎麼算。
當異常看得見、數字查得回,物件增加後仍能照同一套方式處理,包租代管租金對帳就從每個月的個人作業,變成公司可以持續使用的流程。
參考資料:
- 租賃住宅市場發展及管理條例 – 全國法規資料庫
- 社會住宅包租代管第三期至第五期計畫執行要點
- 社宅包租代管政策遇逆風,從兆基案看資金監管漏洞與「混帳」隱憂
- 包租業發票新規上路 租金差額須開立應稅發票報稅
- 我國社會住宅包租代管政策規劃與執行落差
- 不動產租賃專法實施後房屋租賃與包租代管商機之探討
- 如何完善包租代管的會計帳務與稅務─租賃住宅服務業的基本財稅知識分享